


Лідогенерація для забудовників 2025–26: чому дешевий лід більше не окуповується. Meta vs Google vs ЛУН vs Dim.Ria
Український забудовник у 2025–26 роках витрачає на диджитал-маркетинг близько 500 тисяч гривень на місяць — на чверть більше, ніж рік тому. Заявок при цьому не менше. Угод — не більше. Половина звернень з деяких каналів взагалі не стосується купівлі квартири, а кожне п'яте звернення відділ продажів просто не обробляє. Цей матеріал порівнює чотири головні платні джерела лідів для новобудов — Meta (Facebook/Instagram), Google, ЛУН і Dim.Ria — за вартістю ліда, часткою цільових звернень і конверсією у відділі продажів, і пояснює, чому модель «реклама-як-будь-що» (гнати максимум дешевих заявок і міряти успіх їхньою кількістю) перестала приносити прибуток.
Автор: Макс Возненко
засновник FishDigital, fractional CMO у нерухомості
17.08.2026
Зміст:
Що означає «цільове звернення» і чому це головна метрика
Вартість ліда: чому «дешево» більше не означає «вигідно»
Модель вартості угоди: як дешевий лід стає дорогим продажем
Головне за дві хвилини
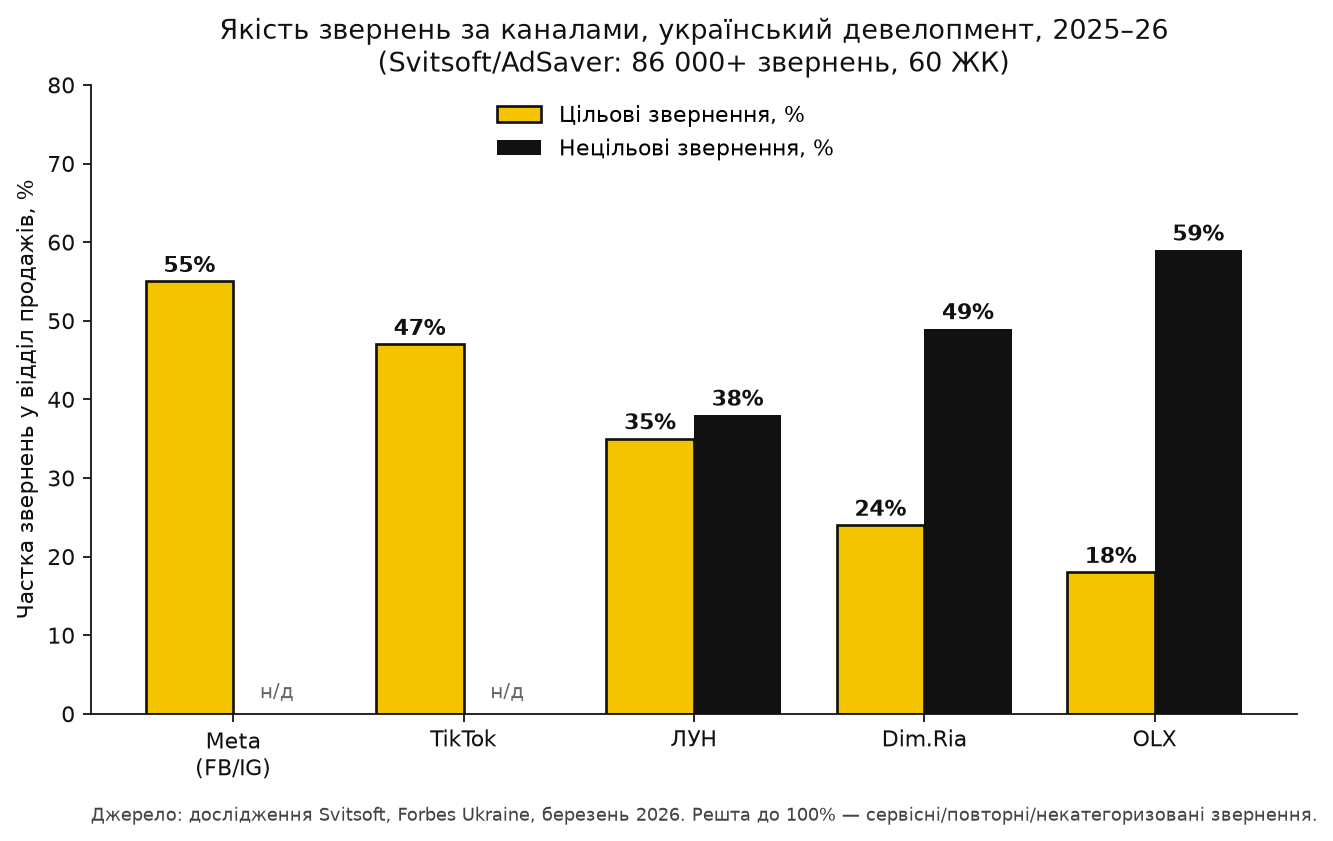
- Ринок розколовся на «канали обсягу» і «канали якості». Meta дала близько 17% усіх звернень у відділи продажів і найвищу частку цільових — близько 55%. Google — майже 15% звернень. ЛУН увійшов до трійки за обсягом, але 38% його лідів нецільові проти 35% цільових. У Dim.Ria — 49% нецільових проти 24% цільових.
- Якість вхідного потоку падає кілька років поспіль: у 2021 році цільовою була половина заявок, у 2024-му — лише 36%. Сервісні запити (терміни здачі, якість будівництва) зросли з 6% до 22%.
- Реклама дорожчає швидше, ніж зростають продажі: вартість ліда в нерухомості за рік зросла на 29,76%, а вартість залучення клієнта у 2025–26 роках — найвища з 2022-го.
- Близько 22% звернень губляться після передачі у відділ продажів. Маркетинг заплатив за них, джерело відоме, але угоди немає — і рішення про бюджети ухвалюються на неповних даних.
- Головний висновок: CPL без коефіцієнта цільовості та конверсії в бронювання більше не є KPI. У розрахунковій моделі канал із CPL у 2,7 раза дешевшим дає угоду в 4–6 разів дешевшу — і навпаки.
Чому стара модель маркетингу новобудов перестала працювати
До 2022 року український девелопмент жив «продажами з котловану». Забудовник відкривав продажі якомога раніше, і гроші сотень покупців фактично ставали проєктним фінансуванням: будівництво оплачували майбутні власники, а не банк. Маркетинг у цій моделі був частиною фінансування. На старті покупець купував не квартиру, а довіру до девелопера.
Повномасштабна війна зламала цю логіку. У 2022 році кількість угод на первинному ринку впала у 8–12 разів порівняно з 2021-м, а обсяги будівництва житла в першому півріччі 2023-го скоротилися на 40%. Рішення про купівлю стало довшим, горизонт планування коротшим, а чек покупця меншим.
Отже, маркетолог забудовника працює на ринку, де падіння попиту структурне, а не тимчасове. Решта проблем випливає з цього.
Повномасштабна війна зламала цю логіку. У 2022 році кількість угод на первинному ринку впала у 8–12 разів порівняно з 2021-м, а обсяги будівництва житла в першому півріччі 2023-го скоротилися на 40%. Рішення про купівлю стало довшим, горизонт планування коротшим, а чек покупця меншим.
Отже, маркетолог забудовника працює на ринку, де падіння попиту структурне, а не тимчасове. Решта проблем випливає з цього.
Що означає «цільове звернення» і чому це головна метрика
Під цільовим зверненням у цьому матеріалі, як і в галузевій практиці колтрекінгу, розуміється унікальний контакт від людини, яка розглядає купівлю квартири в цьому ЖК: дзвінок або заявка, що пройшла первинну кваліфікацію менеджером. Нецільові звернення — це дзвінки не за адресою, спам, пошук оренди, запити підрядників і рієлторів. Окремо стоять сервісні та повторні звернення: чинні інвестори питають про терміни здачі, документи чи якість будівництва. Вони важливі для бізнесу, але маркетинг за них платить як за нового покупця.
Саме тому вартість ліда (CPL) сама по собі нічого не говорить про ефективність каналу. Порівнювати канали коректно лише за вартістю цільового звернення і, в ідеалі, за вартістю угоди.
Саме тому вартість ліда (CPL) сама по собі нічого не говорить про ефективність каналу. Порівнювати канали коректно лише за вартістю цільового звернення і, в ідеалі, за вартістю угоди.

Читайте також:

Маркетинг для забудовників — під ключ
Методологія та межі даних
Основа порівняння — дослідження Svitsoft на базі CRM-рішення AdSaver, яке охопило понад 86 000 звернень у відділи продажів новобудов і рекламні дані 60 житлових комплексів; дані агреговані та знеособлені й порівнюють цільовість звернень одразу по Meta, Google, ЛУН, Dim.Ria та OLX. Дослідження доповнено внутрішніми даними агенції Fish Digital, яка працює з забудовниками в різних куточках України.
Вартість ліда за каналами зібрана з відкритих кейсів агенцій та бенчмарків 2024–2026 років: жодна платформа не публікує CPL для забудовників, а ЛУН і Dim.Ria не розкривають тарифи публічно. Там, де значення підтвердити не вдалося, у таблицях стоїть «н/д». Для орієнтовного перерахунку гривня/долар прийнято курс приблизно 41–42 грн за долар — це припущення моделі, а не котирування.
Конверсія у відділі продажів оцінена за галузевими бенчмарками і кейсами з розкритими цифрами продажів. Вона сильно залежить від класу житла, стадії будівництва, міста та дисципліни відділу продажів, тому наведено діапазони, а не точкові значення.
Порівняльна таблиця: Meta, Google, ЛУН і Dim.Ria за якістю лідів
Показник / Meta (Facebook/Instagram) / Google (пошук, Performance Max) / ЛУН / Dim.Ria
Вартість ліда за каналами зібрана з відкритих кейсів агенцій та бенчмарків 2024–2026 років: жодна платформа не публікує CPL для забудовників, а ЛУН і Dim.Ria не розкривають тарифи публічно. Там, де значення підтвердити не вдалося, у таблицях стоїть «н/д». Для орієнтовного перерахунку гривня/долар прийнято курс приблизно 41–42 грн за долар — це припущення моделі, а не котирування.
Конверсія у відділі продажів оцінена за галузевими бенчмарками і кейсами з розкритими цифрами продажів. Вона сильно залежить від класу житла, стадії будівництва, міста та дисципліни відділу продажів, тому наведено діапазони, а не точкові значення.
Порівняльна таблиця: Meta, Google, ЛУН і Dim.Ria за якістю лідів
Показник / Meta (Facebook/Instagram) / Google (пошук, Performance Max) / ЛУН / Dim.Ria
Частка у всіх зверненнях до відділів продажів / ≈17%, лідер 2025–26 / ≈15%, втратив перше місце / У трійці за обсягом, точна частка не розкрита / н/д, поза трійкою
Частка цільових звернень / ≈55% — найвища серед усіх каналів незалежно від класу житла / н/д у дослідженні; найдешевший і найякісніший лід дає брендовий пошук / 35% / 24%
Частка нецільових звернень / н/д (решта — сервісні, повторні, некатегоризовані) / н/д / 38% / 49%
Температура ліда / Холодніший: канал формує інтерес / Теплий і гарячий: канал збирає готовий попит / Теплий, але з великою часткою порівняльних і сервісних запитів / Теплий, але половина потоку не про купівлю
Конверсія лід → бронювання/угода / 3–8% для новобудов; у кейсах від «кожен сотий» до ≈7,5% (300+ квартир з 4 000+ лідів за 2 роки) / 7 зі 100 заявників купували, CAC $129; галузевий орієнтир 3–7% / н/д публічно; потік потребує кваліфікації до передачі менеджерам / н/д публічно; при 49% нецільових конверсія від усього потоку щонайменше вдвічі нижча за Meta за однакової роботи менеджерів
Головний ризик 2025–26 / Meta-залежність: 80–90% бюджету в одному каналі, CPL зростає з конкуренцією / Конверсії у 2024 впали на 70–80%, бюджети скоротилися на 57–78% / Обсяг без продажів: навантаження на відділ продажів без впливу на угоди / Те саме у більшій пропорції: майже половина оплачених звернень — не покупці
Скільки коштує лід для забудовника: CPL і CPC за каналами
Канал / Вартість ліда (CPL), орієнтир для новобудов / Вартість кліку/контакту / Модель оплати
Meta / Галузеві бенчмарки: $10–25 (комфорт+ $15–25) або $15–30. У вибірці Fish Digital середній CPL знизився з $9,36 у 2021 до $7,51 у 2024. Сильні кейси: $6,22; $7,17–10,84 при 70–85% якісних заявок / CPM для аудиторії 25–44 роки в Україні $0,75–0,80; клік у кампаніях на ліди $0,28–1,71 / Аукціон, оплата за покази/кліки/ліди
Google / Кейси PPC: ~109 грн (Одеса, комфорт), ~193 грн (Львів, Google+Meta), 119–223 грн за заявку у 2026. Середня по акаунту одного забудовника — 812 грн, де брендові кампанії дають конверсію за 120 грн, а загальні запити — за 3 252 грн. У 2024 CPL зріс на 343 грн (комфорт), 408 грн (бізнес), 919 грн (преміум) / 40–250 грн у нерухомості; у Києві 150–200 грн / Аукціон, оплата за клік
ЛУН / $33–44 за лід у єдиному публічному 6-місячному кейсі; історично пакети для Києва — 25–75+ тис. грн/міс за один ЖК / Не публікується / Безкоштовне базове розміщення; платні пакети просування та продаж кліків, ціни за запитом
Dim.Ria / н/д: звернення списуються з «Бюджету звернень» за базовими ставками пакета, які не публікуються; на публічній сторінці пакетів стоїть «0 грн» як плейсхолдер / Не застосовується / Підписка «забудовник» на 30 днів плюс оплата за звернення; ставку можна підняти самостійно
Як змінилася структура лідопотоку: 2021 → 2024 → 2025–26
У 2021 році контекстна реклама Google приносила забудовникам близько 50% заявок, Meta — 28%, решту — тематичні сайти та Viber. Google лідирував і за кількістю цільових дзвінків, а портали нарощували трафік: дзвінків із ЛУН стало у 1,5 раза більше, з Dom.ria — утричі, з OLX — приблизно на 30% порівняно з 2020-м.
У 2024 році частка Google впала до 19%, Meta — до 17%; органічний трафік зріс до 20%, Viber і Telegram дали 16%, тематичні сайти — 9%. У 2025–26 роках Google остаточно поступився першим місцем: Meta дала близько 17% звернень, Google — майже 15%, ЛУН увійшов до трійки, а решта каналів разом сформувала 49%.
Наслідок для планування: жоден канал уже не дає навіть п'ятої частини звернень. Рішення про купівлю формується через кілька контактів із брендом, інколи до десяти, тому маркетинг забудовника мусить працювати як система, а не як набір окремих інструментів. Модель, яка оптимізує один канал під найдешевшу заявку, у такій структурі програє системно.
У 2024 році частка Google впала до 19%, Meta — до 17%; органічний трафік зріс до 20%, Viber і Telegram дали 16%, тематичні сайти — 9%. У 2025–26 роках Google остаточно поступився першим місцем: Meta дала близько 17% звернень, Google — майже 15%, ЛУН увійшов до трійки, а решта каналів разом сформувала 49%.
Наслідок для планування: жоден канал уже не дає навіть п'ятої частини звернень. Рішення про купівлю формується через кілька контактів із брендом, інколи до десяти, тому маркетинг забудовника мусить працювати як система, а не як набір окремих інструментів. Модель, яка оптимізує один канал під найдешевшу заявку, у такій структурі програє системно.
Вартість ліда: чому «дешево» більше не означає «вигідно»
Meta: дешевий вхід, дорога залежність
Meta залишається каналом із найнижчим номінальним CPL серед платних джерел для новобудов і водночас найвищою часткою цільових звернень. У добре налаштованих кампаніях лід коштує $6–11, а частка якісних заявок сягає 70–85%. У вибірці Fish Digital середня ціна ліда навіть знизилася — з $9,36 у 2021 до $7,51 у 2024 — при скороченні бюджетів у 4 рази.
Пастка в іншому. Meta дає результат швидко, і з часом інструмент починає не підсилювати маркетинг, а заміщувати його. У багатьох девелоперів 80–90% бюджету зосереджено в Meta, інші канали існують формально: деградують сайти, просідає Google, ігнорується YouTube. Коли всі використовують один канал, вартість ліда зростає, і компанія щороку платить більше за той самий або менший результат. Частка нерухомості в рекламних витратах Meta в Україні вже зросла до 8% проти 7% роком раніше — конкуренція за одну й ту саму аудиторію посилюється.
Є й проблема якості всередині каналу. У кейсі одного забудовника частка якісних звернень з Facebook Ads за півроку впала з 60% до 30%, і купував лише кожен сотий із загального пулу заявок, тоді як з Google Ads купували 7 зі 100. Тобто 55% цільовості Meta у середньому по ринку — результат правильного контенту, аудиторій і кваліфікації, а не властивість платформи.
Google: дорогий лід, найдешевша угода
Google-лід у новобудовах номінально дорожчий, і він дорожчає: у 2024 році вартість заявки зросла на 343 грн для комфорт-класу, 408 грн для бізнес-класу і 919 грн для преміуму, кількість конверсій впала на 70–80%, а бюджети на канал скоротилися на 57–78% залежно від класу. Клік у нерухомості коштує 40–250 грн, у Києві — до 150–200 грн.
Але розкид CPL всередині Google величезний і залежить передусім від бренду. У кейсі забудовника «Атлант» середня вартість конверсії склала 812 грн: брендові кампанії давали її за 120 грн, пошук за загальними запитами — за 3 252 грн, різниця у 27 разів. У кейсі одеського забудовника з чотирма ЖК вартість конверсії коливалася від 97 до 435 грн залежно від локації об'єкта. Це підтверджує тезу Svitsoft: найдешевший і найякісніший лід приходить із брендового пошуку, а після 2022 року більшість забудовників скоротили інвестиції в бренд і тим самим підірвали ефективність власного performance-маркетингу.
Теплі та гарячі ліди найчастіше приходять саме з Google і порталів нерухомості, холодніші — з Meta. Тому порівнювати Google з Meta за CPL некоректно: єдина справедлива метрика — вартість угоди.
ЛУН: обсяг і трафік, але кожен третій лід — не про купівлю
ЛУН — єдиний портал, який у 2025–26 роках увійшов до трійки каналів за кількістю звернень, але 38% його лідів нецільові проти 35% цільових. Інформаційне розміщення в каталозі новобудов безкоштовне, платне просування обговорюється з менеджерами індивідуально; монетизація будується на пакетах для забудовників — розміщення, просування, доступ до кабінету зі статистикою — і на продажу кліків. Історично три базові пакети для столиці коштували від 25 тис. до понад 75 тис. грн на місяць за один ЖК.Єдина публічна оцінка вартості ліда з порталу — кейс, де впродовж шести місяців лід із Lun.ua коштував від $44 до $33, лід із Facebook — від $45 до $34, а з SEO — від $70 до $17. Це орієнтир одного проєкту, а не ринковий бенчмарк, але він показує головне: портал не є «дешевим» каналом. При 35% цільовості ефективна вартість одного цільового звернення з ЛУН перевищує $100.
Dim.Ria: оплата за звернення, половина з яких не про купівлю
У 2025–26 роках Dim.Ria дав 49% нецільових і 24% цільових лідів — найгірше співвідношення серед чотирьох порівнюваних каналів; гірше лише в OLX (59% проти 18%). Модель монетизації для забудовників — підписка «забудовник» на 30 календарних днів плюс «Бюджет звернень»: додатковий платіж, що списується по мірі надходження звернень за базовими ставками пакета, причому забудовник може самостійно підняти ставку. Пакети «Безкоштовна», «Стартова» та «Pro» включають позиції в каталозі, перевірки, колтрекінг та інтеграцію з CRM, але ціни на публічній сторінці не наведені.
Висновок для бюджету: модель «оплата за звернення» виглядає прозорою, але при 49% нецільових звернень забудовник фактично платить подвійну ціну за кожне цільове. Це той випадок, коли «реклама-як-будь-що» ховається за красивою кількістю звернень у звіті.
Meta залишається каналом із найнижчим номінальним CPL серед платних джерел для новобудов і водночас найвищою часткою цільових звернень. У добре налаштованих кампаніях лід коштує $6–11, а частка якісних заявок сягає 70–85%. У вибірці Fish Digital середня ціна ліда навіть знизилася — з $9,36 у 2021 до $7,51 у 2024 — при скороченні бюджетів у 4 рази.
Пастка в іншому. Meta дає результат швидко, і з часом інструмент починає не підсилювати маркетинг, а заміщувати його. У багатьох девелоперів 80–90% бюджету зосереджено в Meta, інші канали існують формально: деградують сайти, просідає Google, ігнорується YouTube. Коли всі використовують один канал, вартість ліда зростає, і компанія щороку платить більше за той самий або менший результат. Частка нерухомості в рекламних витратах Meta в Україні вже зросла до 8% проти 7% роком раніше — конкуренція за одну й ту саму аудиторію посилюється.
Є й проблема якості всередині каналу. У кейсі одного забудовника частка якісних звернень з Facebook Ads за півроку впала з 60% до 30%, і купував лише кожен сотий із загального пулу заявок, тоді як з Google Ads купували 7 зі 100. Тобто 55% цільовості Meta у середньому по ринку — результат правильного контенту, аудиторій і кваліфікації, а не властивість платформи.
Google: дорогий лід, найдешевша угода
Google-лід у новобудовах номінально дорожчий, і він дорожчає: у 2024 році вартість заявки зросла на 343 грн для комфорт-класу, 408 грн для бізнес-класу і 919 грн для преміуму, кількість конверсій впала на 70–80%, а бюджети на канал скоротилися на 57–78% залежно від класу. Клік у нерухомості коштує 40–250 грн, у Києві — до 150–200 грн.
Але розкид CPL всередині Google величезний і залежить передусім від бренду. У кейсі забудовника «Атлант» середня вартість конверсії склала 812 грн: брендові кампанії давали її за 120 грн, пошук за загальними запитами — за 3 252 грн, різниця у 27 разів. У кейсі одеського забудовника з чотирма ЖК вартість конверсії коливалася від 97 до 435 грн залежно від локації об'єкта. Це підтверджує тезу Svitsoft: найдешевший і найякісніший лід приходить із брендового пошуку, а після 2022 року більшість забудовників скоротили інвестиції в бренд і тим самим підірвали ефективність власного performance-маркетингу.
Теплі та гарячі ліди найчастіше приходять саме з Google і порталів нерухомості, холодніші — з Meta. Тому порівнювати Google з Meta за CPL некоректно: єдина справедлива метрика — вартість угоди.
ЛУН: обсяг і трафік, але кожен третій лід — не про купівлю
ЛУН — єдиний портал, який у 2025–26 роках увійшов до трійки каналів за кількістю звернень, але 38% його лідів нецільові проти 35% цільових. Інформаційне розміщення в каталозі новобудов безкоштовне, платне просування обговорюється з менеджерами індивідуально; монетизація будується на пакетах для забудовників — розміщення, просування, доступ до кабінету зі статистикою — і на продажу кліків. Історично три базові пакети для столиці коштували від 25 тис. до понад 75 тис. грн на місяць за один ЖК.Єдина публічна оцінка вартості ліда з порталу — кейс, де впродовж шести місяців лід із Lun.ua коштував від $44 до $33, лід із Facebook — від $45 до $34, а з SEO — від $70 до $17. Це орієнтир одного проєкту, а не ринковий бенчмарк, але він показує головне: портал не є «дешевим» каналом. При 35% цільовості ефективна вартість одного цільового звернення з ЛУН перевищує $100.
Dim.Ria: оплата за звернення, половина з яких не про купівлю
У 2025–26 роках Dim.Ria дав 49% нецільових і 24% цільових лідів — найгірше співвідношення серед чотирьох порівнюваних каналів; гірше лише в OLX (59% проти 18%). Модель монетизації для забудовників — підписка «забудовник» на 30 календарних днів плюс «Бюджет звернень»: додатковий платіж, що списується по мірі надходження звернень за базовими ставками пакета, причому забудовник може самостійно підняти ставку. Пакети «Безкоштовна», «Стартова» та «Pro» включають позиції в каталозі, перевірки, колтрекінг та інтеграцію з CRM, але ціни на публічній сторінці не наведені.
Висновок для бюджету: модель «оплата за звернення» виглядає прозорою, але при 49% нецільових звернень забудовник фактично платить подвійну ціну за кожне цільове. Це той випадок, коли «реклама-як-будь-що» ховається за красивою кількістю звернень у звіті.
Що відбувається з лідом у відділі продажів забудовника
Друга половина проблеми — не в каналах, а в обробці. Близько 22% звернень губляться після передачі у відділ продажів, і маркетингові бюджети перерозподіляються на канали, які виглядають ефективними у звітах, але не впливають на продажі. Ще одна типова точка втрат — до 40% лідів зникають між етапами «консультація» та «призначений показ».
Цикл угоди подовжився: до 24 лютого 2022 року один юніт нерухомості продавався в середньому за 2–3 місяці, зараз — за 4–6. Залучення ліда коштує до $30, доведення його до підписання договору — до $4 тис., тож у ціну квадратного метра потрібно закладати $2–4 тис. маркетингу на юніт. Галузева норма — 3% від вартості будівництва як золота середина, 5% умовно прийнятно, 10% — критично низька ефективність; рекомендований розподіл — 70% на performance і 30% на бренд.
Середня конверсія в угоди у будівельних компаній України тримається в межах 3–7%, а 79% лідів так і не стають продажами без системи управління контактами. Для налаштованих кампаній у новобудовах орієнтир такий: 1–3% відвідувачів сайту залишають заявку, а в угоду переходить 10–25% заявок — але верхня межа реалістична лише для кваліфікованих звернень, а не для всього потоку.
Цикл угоди подовжився: до 24 лютого 2022 року один юніт нерухомості продавався в середньому за 2–3 місяці, зараз — за 4–6. Залучення ліда коштує до $30, доведення його до підписання договору — до $4 тис., тож у ціну квадратного метра потрібно закладати $2–4 тис. маркетингу на юніт. Галузева норма — 3% від вартості будівництва як золота середина, 5% умовно прийнятно, 10% — критично низька ефективність; рекомендований розподіл — 70% на performance і 30% на бренд.
Середня конверсія в угоди у будівельних компаній України тримається в межах 3–7%, а 79% лідів так і не стають продажами без системи управління контактами. Для налаштованих кампаній у новобудовах орієнтир такий: 1–3% відвідувачів сайту залишають заявку, а в угоду переходить 10–25% заявок — але верхня межа реалістична лише для кваліфікованих звернень, а не для всього потоку.
Модель вартості угоди: як дешевий лід стає дорогим продажем
Нижче — розрахункова модель на 1 000 звернень із кожного каналу. Вхідні дані: частки цільових звернень 2025–26 за Svitsoft; CPL — середина діапазонів із таблиці вище. Для Google частка цільових у дослідженні не розкрита, тому як проксі взято загальноринкові 36% цільових заявок 2024 року. Для Dim.Ria CPL невідомий, тому прийнято гіпотетично рівним ЛУН, щоб ізолювати ефект цільовості. Конверсія цільового ліда в угоду прийнята однаковою для всіх каналів — 10%, що дає загальну конверсію від усього потоку 2,4–5,5% і узгоджується з галузевими 3–8%. Це припущення моделі, а не виміряні дані.
Канал / CPL (припущення) / Витрати на 1 000 лідів / Частка цільових / Цільових лідів / Вартість цільового ліда / Угод (10% від цільових) / Вартість угоди
Канал / CPL (припущення) / Витрати на 1 000 лідів / Частка цільових / Цільових лідів / Вартість цільового ліда / Угод (10% від цільових) / Вартість угоди
Meta / $15 / $15 000 / 55% / 550 / $27 / 55 / ≈$273
Google, мікс бренд + загальні запити / $12 (≈500 грн) / $12 000 / 36% (проксі) / 360 / $33 / 36 / ≈$333
Google, лише брендовий пошук / $3 (≈120 грн) / $3 000 / 55% (припущення, на рівні Meta) / 550 / $5 / 55 / ≈$55
ЛУН / $40 / $40 000 / 35% / 350 / $114 / 35 / ≈$1 143
Dim.Ria / $40 (гіпотеза) / $40 000 / 24% / 240 / $167 / 24 / ≈$1 667
Два висновки. Перший: різниця у вартості угоди між каналами сягає 4–6 разів, хоча різниця в CPL — лише близько 2,7 раза, бо частка цільових працює як мультиплікатор. Другий: якщо врахувати 22% звернень, втрачених у відділі продажів, кожна цифра у стовпчику «Вартість угоди» зростає ще приблизно на 28% — і цю втрату не виправить жодна оптимізація реклами.
Перевірка на реалістичність. При середній ціні київських новобудов близько 54,2 тис. грн/м² (станом на 1 жовтня 2025 року) квартира 50 м² коштує близько 2,7 млн грн, а 3% маркетингової норми — близько 81 тис. грн, або приблизно $2 тис. на угоду, що збігається з орієнтиром $2–4 тис. на юніт. У цей ліміт вписуються всі канали моделі — але лише якщо бюджет не сконцентровано в порталах з низькою цільовістю, а відділ продажів не втрачає п'яту частину потоку. Кейси з CAC $200 при CPL $8 і CAC $129 при 7% конверсії з Google показують, що вартість угоди у сотні доларів досяжна — і саме вона має бути KPI.
Перевірка на реалістичність. При середній ціні київських новобудов близько 54,2 тис. грн/м² (станом на 1 жовтня 2025 року) квартира 50 м² коштує близько 2,7 млн грн, а 3% маркетингової норми — близько 81 тис. грн, або приблизно $2 тис. на угоду, що збігається з орієнтиром $2–4 тис. на юніт. У цей ліміт вписуються всі канали моделі — але лише якщо бюджет не сконцентровано в порталах з низькою цільовістю, а відділ продажів не втрачає п'яту частину потоку. Кейси з CAC $200 при CPL $8 і CAC $129 при 7% конверсії з Google показують, що вартість угоди у сотні доларів досяжна — і саме вона має бути KPI.
Чому «реклама-як-будь-що» більше не приносить прибутку
Ознака моделі «реклама-як-будь-що» / Що відбувається у 2025–26 роках / Наслідок для P&L
KPI — кількість заявок і CPL / / Бюджет тече в канали з 38–49% нецільових звернень; вартість угоди зростає непомітно для звітівЗростання лідів сприймається як доказ результативності, але частина каналів створює обсяг звернень без продажів
Один канал забирає 80–90% бюджету / Meta-залежність деградує сайти, Google і YouTube; зі зростанням конкуренції CPL зростає / Щороку більше грошей за той самий або менший результат
Бренд «на потім» / Після 2022-го більшість скоротили бренд-комунікації; через внутрішню міграцію покупці не знають локальних девелоперів, і брак довіри знижує конверсію навіть якісного трафіку / Кожного клієнта доводиться «купувати» з нуля; брендовий лід за 120 грн заміщується загальним за 3 252 грн
Уся реклама — на холодну аудиторію / Сервісні запити зросли з 6% до 22%, частина бюджету йде на обробку повторних звернень / Відділ продажів завантажений не покупцями
Немає категоризації в CRM / 22% звернень некатегоризовані, рішення ухвалюються на неповній картині / Неможливо порахувати вартість угоди за каналом — отже, неможливо керувати бюджетом
Ігнорування інфляції реклами / Вартість ліда в нерухомості +29,76% за рік; ринковий бюджет зріс із 350–400 тис. до 500 тис. грн/міс / Той самий план продажів вимагає на 25–40% більше грошей без зміни підходу
Довгий цикл не враховано у воронці / Цикл угоди 4–6 місяців замість 2–3; рішення формується через кілька контактів, інколи до десяти / Кампанії «на заявку» вимикаються до того, як покупець дозріває; ремаркетинг і контент не фінансуються
До 2022 року неефективність компенсував попит; сьогодні якість аналітики визначає, чи розуміє компанія, що реально приводить клієнта до купівлі. Попит при цьому не зник: загальний онлайн-попит на житлову нерухомість в Україні у IV кварталі 2025 року зріс на 9,68% до аналогічного періоду 2024-го, для більшості девелоперів органічний пошук залишається основним каналом трафіку, а direct-трафік — індикатором впізнаваності бренду. Гроші на ринку є, але дістаються тим, хто вимірює угоди, а не заявки.
Рекомендації для маркетологів забудовників
Змінити систему KPI
- Перейти від CPL до трьох метрик: вартість цільового ліда, конверсія цільового ліда у показ і бронювання, вартість угоди за каналом. Оцінювати не кількість лідів, а їхню якість — з обов'язковою категоризацією в CRM і розрахунком ефективності каналів за продажами.
- Зробити колтрекінг обов'язковим: він відокремлює нових лідів від повторних запитів і дає змогу прослуховувати розмови для оцінки якості обробки — це також знімає конфлікт між маркетингом і продажами.
- Закрити «діру» у 22% некатегоризованих звернень до будь-якого перерозподілу бюджету — інакше перерозподіл робиться наосліп.
Перебудувати мікс каналів за ролями
- Google — робота з готовим попитом; Meta — формування інтересу; ремаркетинг — повернення аудиторії; SMM — довіра та присутність. Без такого міксу звернення й продажі падають незалежно від розміру бюджету.
- Тримати частку Meta в межах, які не руйнують систему: 80–90% бюджету в одному каналі — сигнал ризику, а не успіху. У Meta працюють відеоогляди ЖК і будівництва з менеджерами у кадрі, іміджеві відео та Advantage+.
- У Google зосередитися на брендовому пошуку, Performance Max і Demand Gen, мінімізувати банерну мережу; порівнювати брендові й загальні кампанії окремо, бо різниця у вартості конверсії може сягати 27 разів.
- Розподіляти бюджет приблизно 70% на performance і 30% на бренд у межах норми 3% від вартості будівництва.
Переглянути умови роботи з порталами
- Для ЛУН і Dim.Ria рахувати вартість цільового звернення, а не звернення взагалі: при 35% і 24% цільових реальна ціна ліда в 3–4 рази вища за номінальну.
- У Dim.Ria використовувати керованість моделі: звернення списуються з «Бюджету звернень» за ставками пакета, а підписка діє 30 днів — тож обмежувати бюджет і щомісяця звіряти цільовість за колтрекінгом, який входить у пакети.
- Розглядати портали як канал присутності та довіри (шахматки, планування, хід будівництва), а не як основний performance-канал: їхня сила — велика база активних покупців і позиції у пошуку, слабкість — низька цільовість оплачених звернень.
Виправити воронку у відділі продажів
- Відповідати за хвилини, а не за години: перша відповідь протягом 15 хвилин підвищує конверсію в угоду у 3–4 рази; цільова швидкість першого контакту для гарячих лідів — менше 5 хвилин.
- Кваліфікувати до передачі у продажі: у кейсі Plaza Kvartal квіз знизив CPL до $3,95, підняв конверсію в заявку до 11,24%, а всі квартири в будинку були продані до завершення будівництва.
- Планувати на цикл 4–6 місяців і до десяти контактів: фінансувати ремаркетинг, e-mail і контент про хід будівництва як частину performance-бюджету, а не як «іміджеві витрати».
Часті запитання
Скільки коштує лід для забудовника у 2025–26 роках?
У Meta — орієнтовно $10–30 за лід для новобудов, у сильних кампаніях $6–11. У Google — від 100–200 грн за заявку в брендових і добре налаштованих кампаніях до 800–3 000+ грн за загальними запитами. Лід із ЛУН у єдиному публічному кейсі коштував $33–44. Dim.Ria працює за моделлю оплати за звернення з непублічними ставками.
Який канал дає найякісніші ліди для новобудов?
За дослідженням Svitsoft на 86 000+ зверненнях, найвищу частку цільових звернень у 2025–26 роках дала Meta — близько 55%. У ЛУН цільових 35%, у Dim.Ria — 24%, в OLX — 18%. Найдешевший і найякісніший лід окремо дає брендовий пошук у Google.
Чому CPL більше не є KPI для маркетингу забудовника?
Тому що частка цільових звернень і конверсія у відділі продажів змінюють вартість угоди сильніше, ніж ціна ліда. У моделі різниця в CPL у 2,7 раза перетворюється на різницю у вартості угоди в 4–6 разів. Правильні KPI — вартість цільового ліда і вартість угоди за каналом.
Яка нормальна конверсія з ліда в угоду в нерухомості?
Галузеві орієнтири для новобудов — 3–8% від усього потоку звернень. У кейсах з розкритими цифрами — від 1% (Meta без кваліфікації) до 7–7,5% (Google Ads, Meta з квізом і сильним продуктом).
Скільки забудовник має витрачати на маркетинг?
Галузева норма — близько 3% від вартості будівництва, 5% умовно прийнятно, 10% сигналізує про критично низьку ефективність. У перерахунку на юніт — $2–4 тис. на одну продану квартиру. Середній бюджет на диджитал для ЖК комфорт- і бізнес-класу у 2025–26 роках — близько 500 тис. грн на місяць.
У Meta — орієнтовно $10–30 за лід для новобудов, у сильних кампаніях $6–11. У Google — від 100–200 грн за заявку в брендових і добре налаштованих кампаніях до 800–3 000+ грн за загальними запитами. Лід із ЛУН у єдиному публічному кейсі коштував $33–44. Dim.Ria працює за моделлю оплати за звернення з непублічними ставками.
Який канал дає найякісніші ліди для новобудов?
За дослідженням Svitsoft на 86 000+ зверненнях, найвищу частку цільових звернень у 2025–26 роках дала Meta — близько 55%. У ЛУН цільових 35%, у Dim.Ria — 24%, в OLX — 18%. Найдешевший і найякісніший лід окремо дає брендовий пошук у Google.
Чому CPL більше не є KPI для маркетингу забудовника?
Тому що частка цільових звернень і конверсія у відділі продажів змінюють вартість угоди сильніше, ніж ціна ліда. У моделі різниця в CPL у 2,7 раза перетворюється на різницю у вартості угоди в 4–6 разів. Правильні KPI — вартість цільового ліда і вартість угоди за каналом.
Яка нормальна конверсія з ліда в угоду в нерухомості?
Галузеві орієнтири для новобудов — 3–8% від усього потоку звернень. У кейсах з розкритими цифрами — від 1% (Meta без кваліфікації) до 7–7,5% (Google Ads, Meta з квізом і сильним продуктом).
Скільки забудовник має витрачати на маркетинг?
Галузева норма — близько 3% від вартості будівництва, 5% умовно прийнятно, 10% сигналізує про критично низьку ефективність. У перерахунку на юніт — $2–4 тис. на одну продану квартиру. Середній бюджет на диджитал для ЖК комфорт- і бізнес-класу у 2025–26 роках — близько 500 тис. грн на місяць.
Прогалини в даних
- Жоден із порталів не публікує тарифів для забудовників і вартості звернення; єдина публічна оцінка CPL з ЛУН — кейс одного проєкту, публічних оцінок CPL для Dim.Ria не знайдено.
- Дослідження Svitsoft не розкриває частку цільових звернень для Google і частку нецільових для Meta; у моделі для Google використано проксі 2024 року.
- Конверсія цільового ліда в угоду за каналами публічно не вимірювалася в Україні у 2025–26 роках; у моделі використано єдину ставку 10%, узгоджену з галузевими діапазонами 3–8% від усього потоку.
- Частина бенчмарків CPL опублікована у 2026 році та відображає дані кінця 2025 — початку 2026; їх слід читати як верхню межу трендів 2025–26 років.
Що з цим робити
Спільний знаменник усіх проблем зі звіту — відсутність системи: бюджет розкладається за звичкою, а не за вартістю угоди, канали живуть окремо, а відділ продажів не бачить, звідки насправді приходять покупці. Виправляти це варто не окремими правками в рекламному кабінеті, а аудитом усієї воронки — від джерела звернення до підписаного договору.
Fish Digital проводить аудит маркетингу для забудовників і працює з девелоперами в різних регіонах України:
Fish Digital проводить аудит маркетингу для забудовників і працює з девелоперами в різних регіонах України:
- Якщо маркетинг ще не запущено — допомагаємо побудувати його з нуля: стратегія, канали, аналітика, колтрекінг, CRM і лідогенерація з фокусом на вартість угоди, а не заявки.
- Якщо маркетинг уже працює — підсвічуємо сліпі зони та зони росту: де бюджет іде на нецільові звернення, які канали виглядають ефективними лише у звітах, скільки лідів губиться у відділі продажів і що заважає масштабуванню.
- За результатами аудиту безкоштовно складаємо план дій для покращення результатів — з пріоритетами, очікуваним ефектом і послідовністю впровадження.
Щоб замовити аудит або обговорити ваш проєкт, напишіть команді Fish Digital на fishdigital.agency.
Автор: Макс Возненко

засновник FishDigital,
fractional CMO у нерухомості
fractional CMO у нерухомості
17.08.2026

Якщо хочете досягти результатів швидше та уникнути помилок, тоді звертайтесь до спеціалістів Fish Digital.
Наша команда допоможе вам організувати маркетинг для інтернет-магазину, запуститися з нуля або масштабуватися через digital-канали, долучитися на будь-якому етапі – від розробки стратегії до вибору й розширення каналів просування.


+
Обговорити Проєкт?
Заповніть форму нижче, і ми вам зателефонуємо
Дякуємо!
Oops! Something went wrong while submitting the form.